
"Obiettivo Nord Ovest" disponibile a dialogare e collaborare con "Decidere.net"
 Il Movimento “Obiettivo Nord Ovest” guarda sempre con interesse tutto ciò che si muove in direzione di un cambiamento del Paese in senso federalista. Per questo “Obiettivo Nord Ovest” é disponibile a reciproche collaborazioni con il network “Decidere.net” su un progetto di riforme ed in particolare sul federalismo fiscale competitivo.
Ci permettiamo un suggerimento: includere nel programma il federalismo politico, considerando che, senza di esso, non può esistere il federalismo fiscale.
Carlo Stagnaro, in una sua rubrica, definiva il federalismo come un patto tra entità istituzionali diverse e reciprocamente indipendenti, che mettono in comune alcune competenze.
Tale patto, dunque, lascia ad ogni contraente totale autonomia tanto sotto il profilo politico quanto sotto quello fiscale, fatte salve, appunto, le mansioni delegate al centro. Risulta assai difficile anche soltanto immaginare un patto che coinvolga la sola sfera politica, piuttosto che la sola sfera economica.
L’espressione “federalismo fiscale” assume spesso significati diversi, come la semplice gestione dei tributi a livello locale, che, di fatto, non porterebbe alcun vantaggio sostanziale per il cittadino. Occorre quindi specificare che comuni, province e regioni devono poter decidere quali e quanti tributi imporre e come spenderli, trattenendone la quasi totalità, fatta salva una percentuale, preventivamente stabilita, da destinarsi ad un fondo di perequazione per le regioni più svantaggiate.
Ma il federalismo non è solo questo: federalismo è anche il riconoscimento e la tutela delle identità e specificità locali, federalismo è soprattutto sovranità popolare.
Noi di “Obiettivo Nord Ovest” siamo convinti di poter offrire un prezioso contributo su questa tema e, collaborando con persone altamente qualificate e conoscitrici della materia, presenti tra i firmatari di “Decidere.net”, possiamo convertire un “astratto” punto programmatico in proposte serie, concrete ed efficaci.
Etichette: autonomia, capezzone, federalismo, obiettivo nord ovest
postato da imperia_andrea alle
13:41
0 Commenti


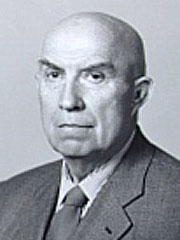 E’ il 1992, esattamente 15 anni fa; sul numero 2 di Micromega Gianfranco Miglio, nel corso di una conversazione-articolo con Sergio Scalpelli (disponibile anche su Quaderni Padani n. 64-65, di marzo-giugno 2006) riflette su socialismo e federalismo. Ragionando sulla fine del comunismo sovietico, individua i due capisaldi che hanno portato al fallimento del modello di società ovvero la certezza di un reddito e di un lavoro per tutti e l’eguaglianza tendenziale dei redditi. Due concetti che rappresentano il leit motiv della sinistra di casa nostra che, periodicamente, torna a paventare lo spettro del comunismo collettivista, in apparenza ignara della storia, incapace di capire che il reddito comunque garantito inibisce la spinta a lavorare e produrre così come impedisce agli individui, in particolare quelli dei ceti medio – bassi, come ricorda Miglio, di migliorare il proprio livello di vita, congelando la spinta al guadagno.
 L’autonomia cantonale, in particolare, si concretizza nella sovranità cantonale, nell’esistenza di una propria Costituzione, di organi eletti autonomamente e soprattutto nella disponibilità di risorse finanziarie proprie, la “famosa” competenza fiscale che fa del federalismo fiscale la discriminante cruciale per riconoscere il federalismo. Nel pur acceso dibattito che da tempo anima la comunità politica elvetica a proposito di un possibile ingresso nella Ue c’è un punto fermo che sembra non poter essere messo in discussione; si tratta dell’autorità dei Cantoni in materia fiscale, un principio sacrosanto e fondamentale che affonda le origini nell’essenza stessa del concetto di federalismo. Nel Rapporto che vi ho citato, al paragrafo 6.4.1, si legge “A differenza di altri stati federali (per esempio la Germania), le imposte costituiscono un elemento importante della competitività dei Cantoni come piazza economica. La concorrenza fiscale è una delle cause dell’onere fiscale relativamente basso vigente in Svizzera. Essa consta di tre elementi portanti: l’autonomia cantonale delle entrate data dalla facoltà di fissare le leggi fiscali, l’autonomia cantonale delle spese data dalla determinazione del preventivo e la perequazione finanziaria compiuta a livello federale, con cui si compensano in parte le disparità cantonali.”
